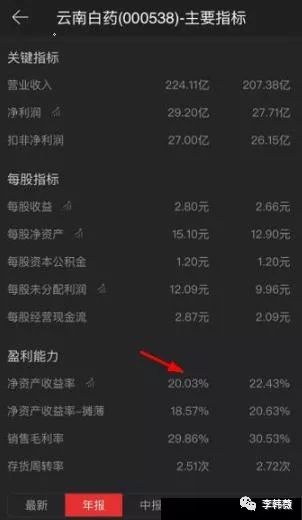
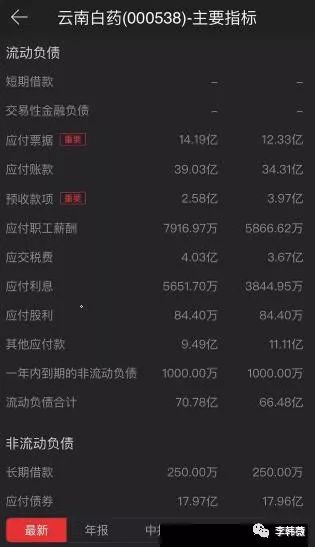
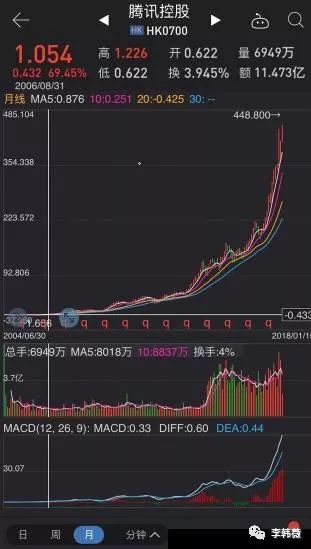
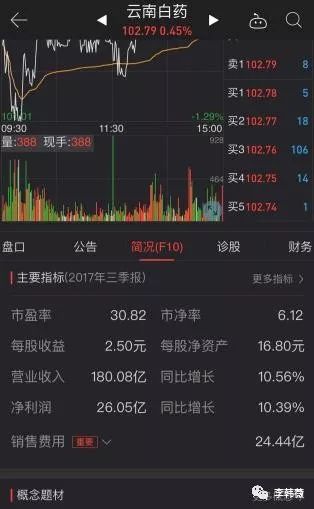
上市公司的财务报表往往能够反映企业的业绩状况以及经营成果,是投资者选股的一个重要参考。通过财务报表去选股既可靠又快捷,因此下面韩薇介绍的就是如何通过财务报表去选股以及如何根据公司的盈利情况来选股技巧。 如何通过企业的财务报表选股? 1、选择每股收益连续增长的股票 每股收益又称每股税后利润,其计算公式是税后利润除以股本总数。其比率越高,那么说明每股所创造的利润越多。因此它是衡量上市公司盈利能力最重要的财务指标,也反映了普通股的获利水平。该指标是投资者选股时的重要参考依据。 如果连续多年的年度每股收益稳定增长维持在30%至50%的个股,那么最有可能会成为牛股,当然其收益必须是基本面能支撑而不是非经营收益所得的,这样才能如实反映公司的真实营运获利能力。 如果一只股票每股收益增长率开始趋缓,甚至出现大规模的减速,那么股价很可能会出现空头行情,这时就需要及时卖出了。 在个股的财务透视表中,扣除后的基本每股收益是指扣除当期已经支付或宣告的优先股股利,因此扣除后的基本股每股收益更能反映公司盈利能力。 2、选择高净资产收益率的股票 净资产收益率也称股东权益报酬率,是指净利润与平均股东权益的百分比,即公司税后利润除以净资产的百分比,该百分比越高,那么就说明投资带来的收益就越高,百分比越低,就说明企业所有者权益的获利能力越弱。 净资产收益率确实可以反映企业净资产的收益水平,但它并不全面,因此投资者在选股时还应参考能全面反映一个企业资金运作的整体效果指标即总资产益率。 从计算净资产收益率的公式中可以看出,影响净资产收益率较大的是净利,因此可以从净利润的增长率的高低来判断公司净资产收益率的高低。 3、选择主营业务收入增长的股票 主营业务收入是指企业从事某种主要生产、经营活动所取得的营业收入。判断上市公司主营业务收入增长的一个常用指标是主营业务收入增长率,这是反映公司成长性的重要财务指标,也是选择具有长价值股票的重要依据。 如果公司的主营业务收入增长率在5%-10%时,那么就说明公司产品已经进入稳定期,不久将进入衰退期,此时持股者应该逢高卖出股票,另外去选择他股;如果主营业务收入增长率低于5%,那么就说明公司产品已经进入了衰退期,想要保持市场份额已经很困难,其主营业务利润就会开始滑落,假如此时公司不能及时的开发出新产品,那么将会步入衰退期。 如何根据公司的盈利情况来选股? 这里先提一下估值: 估值,是对股票估值的核心意义是降低投资的风险,但是并不一定能让你赚到钱。 我们讲了三种估值的方法: 市净率(PB):适合于银行,周期性行业的,银行为什么合理估值是0.7倍,不是因为什么大盘太大了涨不起来,而是银行的信息不太透明,所以要打个折,如果只是盘子太大,那你如何解释阿里,腾讯几万亿的盘子还能年增长40%以上? 行业横向比较法:同样的条件,找出价格最低的来,这个和女孩子逛街买衣服差不多,货比三家嘛,但这是一种模糊的估值法,是一种感觉。 股票就像女孩子谈恋爱,感觉很重要,股票既不是艺术,也不是科学,而是二者兼而有之,所以才有各种观点流派,而且每一种都能赚到钱 ,没有哪一种是长期能赚钱的,包括价值投资,它也会失效,只是说从长期来说,有个赚钱概率的问题,如果赚钱的概率能超过60%,那么长期来说,你一定会成为富翁。为什么没有人依靠赌博成为大富翁(开赌场的除外哈),原因是因为大数法则在起作用。 举个例子: 你和赌场老板玩抛硬币,他不用任何作弊的工具,和你完全的公平游戏,但是他对赌徒说:我开个赌场也不容易,你看这样行不行,每次你赢了你就给我2%的手续费,怎么样?赌徒一想这才多少啊?没问题,豪爽的答应了。但接下来天平开始倾向于赌场老板了,只要时间足够长,次数足够多,赌徒的结局一定是输,因为输赢的次数最后无限接近,但因为有2%的手续费就会把赌徒的钱全部吃掉。 这就是散户赚不到钱的原因之一。 在大数法则面前,任何概率大一点事件只要时间长了,都会发挥惊人的效应。 估值的核心意义就是让你赢的概率大一点,但不保证你短时间内一定赢。 那能不能进一步提高赚钱的概率呢? 能,请记住这四个标准: 第一:净资产收益率(ROE) 这个指标反映了公司的赚钱能力到底怎么样,这是核心的指标,毕竟我们买它的股票是帮助我们赚钱。 什么意思呢? 还是以开餐馆举例,我一年投入100块钱,你能帮我赚回多少钱,如果赚5块,ROE就是5%,赚20块,ROE就是20%。 这个数字越高,说明生意越好,回报率越高,在解读财报的时候这是衡量一个企业资金利用效率的核心指标。 它的公式是:税后利润/净资产 看下图: 在财报里大家都可以看到一个公司发布的净资产回报率这个数字。 怎么看这个指标呢? 第一:标准是15%以上,你给他100块钱,如果不能给你带来15元的回报,是不是有点低?所以低于这个标准的PASS掉。 第二:看最近三年,最好是每年都达到15%的标准,那就是很好的企业。 但是要注意,企业提高负债水平可以提高净资产回报率,所以要结合资产负债表来看ROE,一定要找到真正通过产品和服务的竞争力来赚钱,而不是靠负债借钱来提高ROE的,才是真正的摇钱树。 像云南白药的ROE达到20%,而负债率很低,账上现金达到30亿,所以这是真正的大牛股,从上市到最高峰上涨了1000倍,是中国上涨最多的股票。 第二个标准:净利润5% 公司的净利润不得低于5%,你投100块钱一年赚到你口袋里的钱至少要5块钱,才有点意思,对吧? 低于这个标准,就不要了,要不就是赚钱能力差,赚钱能力差有很多原因,比如管理水平差等,但数字是不会说谎的,数字就是结果。 第三个标准:毛利润40% 毛利润如果低于40%,很可能说明 行业处于价格竞争中,那么肯定毛利润就不会好,这样的公司就一定要小心。 你买的股票如果还处于价格战中,那么作为投资者你就赚不到钱,比如格力空调在2006年前就在打价格战,行业处于战火纷飞的时代,所以那个时候股票几乎不涨,但是一旦战争结束,格力立刻就变成了大牛股,在2011年后飙升了很多倍。 很多人可能说,战争结束再去买股票是不是太晚了?不晚,腾讯在2005年左右基本就结束了和MSN的战争,但是那时候腾讯的股票才1块钱。 所以你想想持有到今天翻了多少倍?在战争结束之后买入股票,能最大限度的降低风险。只要长期持有,那么回报率是惊人的。关键是你要找到谁是行业的王者,所以巴菲特选股的标准之一就是只买行业老大。 第四个标准:增长率不低于20% 包括净利润增长率和营业收入增长率,记得上篇文章中谈增长率对于投资者的重要性吗? 10%的增长和20%的增长差别有多大呢? 云南白药价格102元,市盈率是30.8倍,每股盈利2.5元,行业不增长的情况你需要30年收回投资。 增长10%需要多久呢? 第1年:2.5×1.1=2.75元 第2年:275×1.1=3.02元 第3年:3.02×1.1=3.32元 第4年:3.32×1.1=3.66元 第5年:3.66×1.1=4.02元 第6年:4.02×1.1=4.42元 第7年:4.42×1.1=4.86元 第8年:4.86×1.1=5.34元 第9年:5.34×1.1=5.88元 第10年:5.88×1.1=6.47元 第11年:6.47×1.1=7.11元 小计:50.8元 需要11年才能收回投资 而如果是20%的增长,只需要8年就可以收回成本。 增长率低于20%,说明几个情况,要不就是行业已经很成熟,已经差不多到天花板,要不就是在行业内没有竞争力。 而云南白药就是面临着激烈的行业竞争,所以这是非常重要。 回顾一下: 好股票的背后是找到一个好生意,好生意用数据会直接体现出来,他们是四个指标: 1 ROE不低于15% 2 净利润率不低于5% 3 毛利润不低于40% 4 增长率不低于20% 用这四个指标去选股,可能现在90%以上的股票都不合格,但一定会帮助你找到真正值得投资的股票,这就是找好股票的最简单,最实用的指标。 声明:本站所有文章,如无特殊说明或标注,均为本站原创发布。任何个人或组织,在未征得本站同意时,禁止复制、盗用、采集、发布本站内容到任何网站、书籍等各类媒体平台。如若本站内容侵犯了原著者的合法权益,可联系我们进行处理。


评论(0)