
炒股从来都是一个研究性极强的学科,“如何在股市中获利”是每个投资者都在费心研究的课题,在股市中,不同的操作者往往都有不同的获利技巧,但即使是有些经验的投资者,也不一定知道乖离率(BIAS)这个指标,乖离率能相对准确地告知投资者该在何时买进或卖出,因此学会这个指标,便能更好地把握股市机会。那今天韩薇就和大家分享一下乖离率实战技术。
乖离率(BIAS),又称偏离率,简称Y值
是通过计算市场指数或收盘价与某条移动平均线之间的差距百分比,以反映一定时期内价格与其MA偏离程度的指标,从而得出价格在剧烈波动时因偏离移动平均趋势而造成回档或反弹的可能性,以及价格在正常波动范围内移动而形成继续原有势的可信度。
乖离率,是用百分比来表示价格与MA间的偏离程度(差距率)。
乖离率曲线(BIAS),是将各BIAS值连成线,得到的一条以0值为横向中轴之波动伸延的曲线。
参数设置
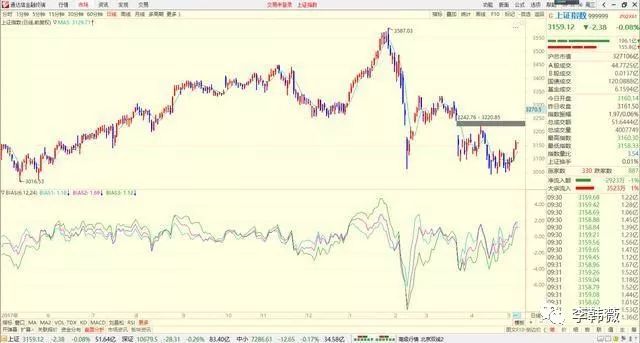
BIAS指标
乖离率(BIAS)指标系统默认为三条线分别是BIAS1、BIAS2、BIAS3

BIAS1、BIAS2、BIAS3系统默认参数为6、12、24,由于三条线看着麻烦,我们可以三线合一线。
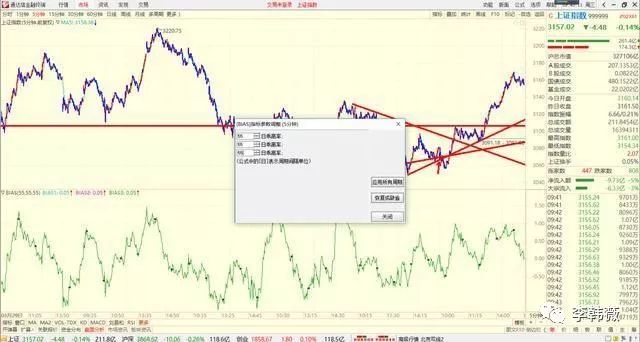
把三条线的参数设置为斐波那契数列55,三线就合成一线了。
实战解析
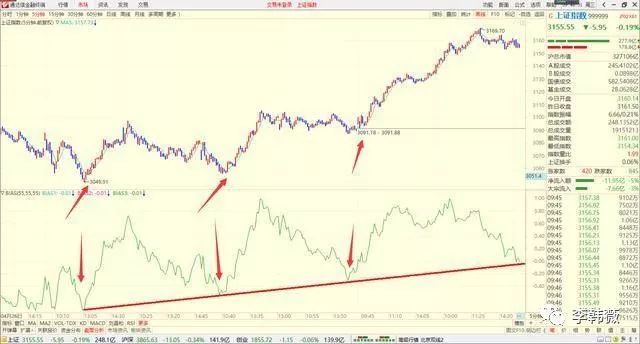
上证指数5分钟K线
上证指数5分钟级别K线,如图的支撑对于指数的支撑完全重合,是不是有点参照性?
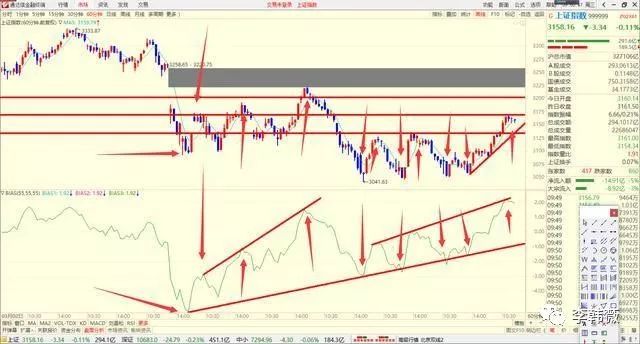
乖离率判断原则
乖离率指标是根据葛蓝碧移动平均线八原则推演而来,其原则提到,当股价突然暴跌或是暴涨,距离移动平均线很远,乘离过大时,就是买进或卖出的时机。
BIAS也是移动平均线的使用功能的具体量化表现,同时也是对移动平均线的不足之处起到弥补的作用。
股市从大致的方面而言是始终在两个领域中循环反复往来的,这两个区域,一个是大多数人赚钱的时期,另一个是大多数人赔钱的时期。所以,股市投资中最简明的策略就是:在大多数人赔钱的时候买入,在大多数人赚钱的时候卖出。而BIAS的设计正是建立在这种战略思想基础上的,它假设某一周期的移动平均线是该段时间内多空双方的盈利平衡点,再以现价距离平衡点的远近判定目前处于哪个区域。然后根据偏离程度,做出买卖决定。
BIAS的成因
乖离率最早来源于葛兰维的平均线定律,见下图介绍,它的理论基础主要从心理角度来分析。

因为均线可以代表平均持仓成本,所以价格一旦暴跌,跌到平均移动线以下时,其乖离率值为负数。价格离均线越远,乖离率的负值就越大,表示大多数小散损失越大。
同理,当价格大涨,涨至均线上方,价格离均线越远,乖离率数值就越大。表示大多数买入的小散,获利越丰厚,小散落袋为安的想法自然越强烈,会给价格带来巨大的压力,很容易造成价格暴跌。这就是乖离率提供的买卖依据成因。
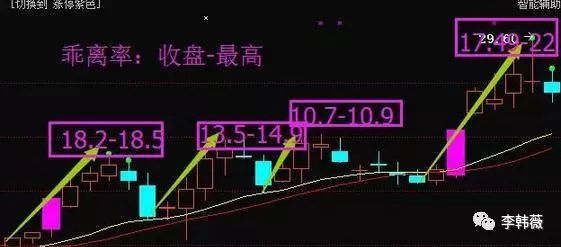
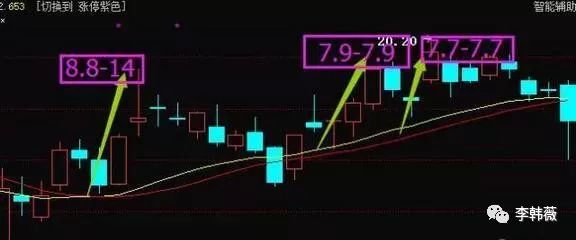
在介绍用法之前,我提出两组数字(7,10)和(15,20),短线用法如下:
A:在单次短线拉升当中,如果没有涨停出现,乖离率超过7是风险区域,超过10是高风险区域,超过7个点是合适的高抛区域,超过10个点是优质的高抛区域;
B:在单次短线拉升当中,如果有涨停板出现,乖离率超过15是风险区域,超过20是高风险区域,超过15个点是合适的高抛区域,超过20个点是优质的高抛区域;
如图所示

例外情况:
1)股价没有回调到黄线,从蓝线启动,空中加油的,未必符合此规律;
2)从黄线开始拉升,前两个阳线是涨停板的,乖离率直接就到20了,可以3-4天离场,可以不看15-20的乖离;
3)银行石油等股票,或者看着明显大多数时间都是不死不活的,一年都没几个大阳线的票可以不在此类;
4)此方法属于战术性方法,并不能扭转乾坤,在行情不明或者趋势不好的时候,也不好使用。
BIAS指标与其它技术指标组合运用
乖离率指标非常适合与两种技术指标进行组合运用,一种是随机指标KDJ,另一种是布林线指标BOLL。
1、BIAS指标与KDJ随机指标在技术性反弹行情中乖离率指标适合与随机指标组合运用,KD指标和BIAS指标可以使得反弹行情中的操作变得及时准确。在反弹行情中,BIAS指标的功用是确认股价是否超跌,而KD指标的作用是显示个股是否有拐头向上的动能,两者的结合有利于投资者准确判断出抢反弹的最佳时机。

2、BIAS指标与BOLL指标乖离率指标与布林线指标的结合运用适合在超跌反弹行情中的买入:对于这类反弹行情,投资者不宜采用追涨,而要结合技术分析方法,运用BIAS和布林线指标的组合分析,把握个股进出时机。
具体方法是:
1、当BIAS的三条短期均线全部小于0时;
2、股价也已经触及BOLL的下轨线LB;
3、布林线正处于不断收敛状态中的;
4、BIAS的短期均线上穿长期均线,并且成交量逐渐放大的。
笔者公众平台:李韩薇

评论(0)