
巴菲特的选股理念
一、消费品投资方法论:用ROE选公司,PE定买点
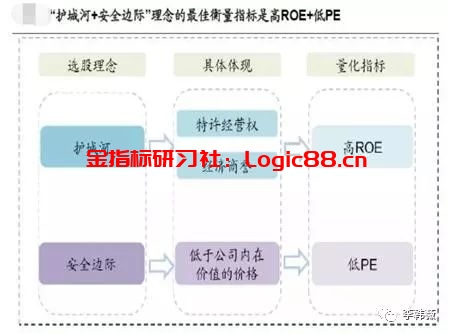
巴菲特选股理念为具有护城河的好生意+具有安全边际的合适价格,高ROE+低PE是最佳的衡量指标。
以具有安全边际的合适价格买入有护城河的好生意是消费品投资的最优策略。护城河用财务指标量化是长期持续的高ROE,低PE则提供安全边际抵御未来的不确定性。因此,消费品投资方法论是以ROE选公司,PE定买点。
如下图
二、消费品行业龙头ROE 持续保持在15%+,是长期投资最优选择
借鉴巴菲特投资经历,其偏好买入护城河深厚的消费品龙头:
1、可口可乐品牌力与产品的不可替代性铸就深厚护城河,20%+的高净利率造就30%+的高ROE。
2、苹果公司以极致体验+封闭生态构筑护城河,产品脱离成本定价,20%+的净利率使ROE 达30%+。
3、亨氏以高性价比扩大市占率,高周转率叠加低息借债带来的5 倍杠杆,ROE 达30%+。
4、美国运通以网络效应+定位高端构建护城河,ROE 达20%+。
5、富国银行审慎经营+成本优势,ROE 达15%+。
三、A股消费品龙头均具有持续高的ROE
1、被巴菲特称之拥有“梦幻般”商业模式的喜诗糖果,35 年价格CAGR 达5.58%,销量CAGR 为1.74%,净利率从6.65%提升至19.84%。中国名优白酒和喜诗糖果具备类似的社交属性和礼品属性,消费者对于提价不敏感,导致名优白酒企业的净利率和ROE 均在20%+。
2、海天和养元30%+的高ROE 主要来自于高盈利能力和高资产周转率。伊利20%+的ROE 源于1.5 倍+的资产周转率和不断提升的盈利水平。桃李面包和绝味食品25%+的ROE 均来自于1.2 次+的高资产周转率和10%以上的净利率。
3、云南白药、片仔癀和东阿阿胶等品牌中药和恒瑞医药等创新药龙头ROE 均长期高于15%,均是巴菲特所称的具有护城河的企业。
4、格力电器凭借3.3 倍以上的权益乘数以及盈利能力不断提升, ROE 维持在25%+。欧派和索菲亚25%+和15%+的ROE 主要源于高周转率和10%以上的净利率。
三、危机时往往会出现较低PE的买点
A 股消费品龙头买点一般在15-20 倍借鉴巴菲特的投资经历,其基本都是等待市场出现系统性危机或公司遭遇危机时以较低PE(LYR)买入:
1、1988 年美股崩盘后以13.7 倍PE 买入可口可乐;2016 年在市场担忧出货量时以13 倍PE 买入苹果。
2、1994 年美国运通遭遇危机时以低于10 倍PE 买入;加州房地产危机时4 倍PE 买入富国银行;1980 年GEICO 陷入危机时以4.4倍PE买入。
A 股消费品龙头在危机时PE(TTM)一般下调至15-20 倍:
1、白酒板块在05 年、08 年遭遇政策打击和金融危机,PE 下调至20 倍,13 年三公消费受限PE 下调至10 倍。茅台PE 三次危机时分别下调至15 倍、20 倍和10 倍,五粮液下调至20 倍、25 倍和6 倍。
2、08 年乳业危机伊利出现亏损;12 年、14 年原奶价下行导致乳企价格战,PE下调至15 倍。
3、08 年、13 年两次危机片仔癀PE下调至30 倍。
4、12 年、14 年的地产销售负增长,格力和索菲亚PE 下调至10 倍、30 倍以下。
5、海天和涪陵榨菜的产品结构调整,PE下调至30倍和25倍。
6、恒瑞13年产品推出节奏放缓PE下调至30倍。
接下来给大家介绍几种底部暴涨的选股形态:
一、残寒消尽
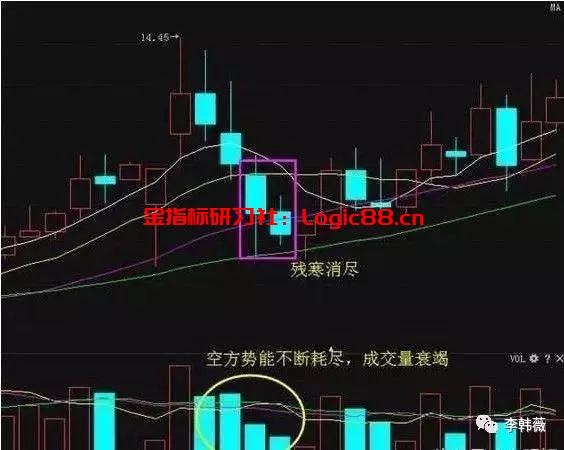
“残寒消尽”是指个股连续拉出数根周阴线之后,出现了两根阴线孕育线。
残寒消尽技术特征:
1、“残寒消尽”中的第一根周K线应该是带有较长的下影线的光头周阴线,同时可以带较短上影线。
2、“残寒消尽”的第2根阴线应当完全孕于第1根周阴线中,最好是小阴线或十字星。
3、在“残寒消尽”的两根周阴线前面,至少要紧靠着l~2根阴线。
残寒消尽的市场意义:
主要就是股价在低档收出长下影线,而在次日再次收一条阴线,但是切记这根阴线并没有突破前一日阴线的下影,暗示空头力竭,买方即将展开反攻。这种技术图形最后一根阴线完全孕育在前一根阴线的下影之中,犹如连绵不断的春雨已经越下越小,残寒即将消褪,很快就会雨过天晴,艳阳高照,故称“残寒消尽”。
残寒消尽操作要领:
1、“残寒消尽”是一种股价中期见底信号。
2、“残寒消尽”的周K线形态出现后,将是一轮中级以上的上涨行情,故此后的第1周初期果断买进,并在这周内不管股价如何波动变化都要坚持持股,因为其后的升势将延续2~4周,当然由于它不是长期见底的信号,所以期望值也不宜过高。
二、四渡赤水
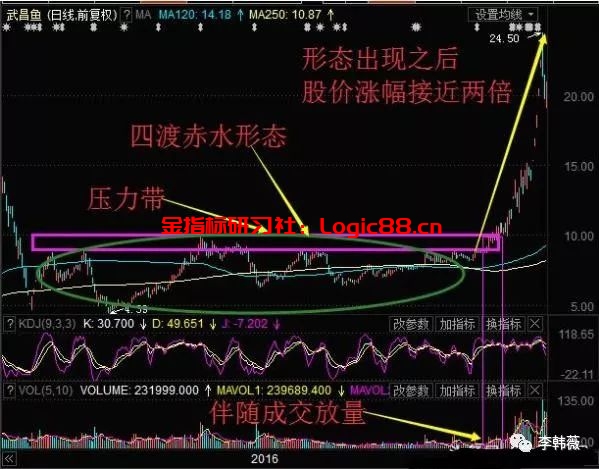
四渡赤水形态,是一个看涨形态。这种形态形成之后,是最惹股民喜欢的形态之一,因为这种形态形成之后,表明那些等待抄底的股民终于可以如愿以偿了。
那么,首先我们来介绍一下“四渡赤水”的技术特征:
1、这种形态一般是经历长期下跌之后,股价开始筑底的时段。
2、经过一定时间的底部整理后,冲击前期反弹高点,如此反复,形成三四个高点。
3、将这些高点连成一线,当股价冲破这一压力线时,伴随成交量的放大
4、股价冲破这一压力线之后,有可能会回踩测试这条压力线的支撑力量强弱。
形态的市场分析:
1、在股票市场,股价长期下跌形成的市场氛围会导致股民悲观情绪很高,同时对股价评估的分歧也很大。
2、当股价跌到一定程度之后,抛售力量开始收敛,多头入市逢低抄底,导致股价开始反弹,但当股价反弹到一定高度之后,又给股民提供良好脱手机会,导致股价继续回调。如此往复,形成一定区间内,股价的来回波动。
3、股价在这个波动过程中,会形成很强的下方支撑和上方压力线,导致触及支撑线,买方力量释放,触及压力线,卖方力量释放。但随着主力庄家较为坚定认为股价已经筑底,因此在压力位一代,注入资金吸收抛盘持股,造成大量成交,且股价突破上方压力线。
4、当股价突破上方压力线后,部分情况下,还会向下测试刚刚突破的这根压力线转化成的支撑线是否强劲,也就是测试多头是否绝对战胜空头。一旦测试支撑力量稳固,未来股价将面临很大的上涨动力和空间。
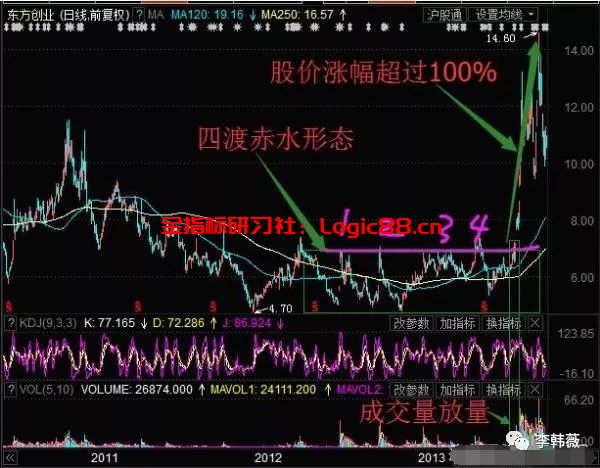
实战要点:
1、四渡赤水形态,一般未必就恰好出现4个高点,一般以4个高点的概率相对更大一点
2、股票在下方筑底过程中,波动幅度明显要比下跌累计幅度要大。
3、股价突破上方压力线时,伴随成交量放大。突破压力线后,可能伴随回调厕所压力线转化成的支撑线,支撑力量是否够强。
4、四渡赤水形态形成之后,一般伴随很大的上涨动力和上涨空间,即便行情上涨了60%,股民都不可轻易抛出手中的股票。而且还有一点,超过80%的牛市行情都是从这种形态开始的。

选股入场点:
1、股民看见股价冲破上方压力线时,如果发现伴随放量,果断跟随买入
2、如果股价冲破压力线会后,如果回测至支撑线附近,再次出现入场良好的入场点(不过有时不会出现这种机会)。
三、将死未死
均线随着股价的波动会产生各种各样的形态。在均线实战中会遇到一种均线将死而未死的形态,对应的股价是震荡形态。
均线将死未死形态:在20日均线趋势向上,5日均线与10日均线在20日均线上方刚靠近,然后5日均线获得支撑开口向上。如下图所示的均线将死未死形态下实例:
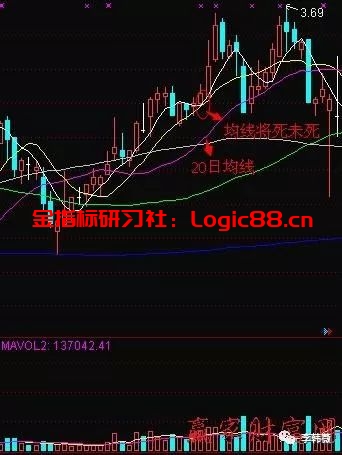
上例为九龙山历史走势。如图中标注处出现了我们所谓的均线将死未死形态,随后5日均线开始向上,由于股价处于上涨趋势中,在5日均线重新向上时可以买入,但是结合实际情况来决定卖出时间。该例中就应当获利后快速卖出。因为股价已经有很大的涨幅。
均线将死未死买入法可以推广的其他组合的均线。但是前提是要保证比所选的两根均线周期大一个级别,比如选择10日均线和20日均线,应当确保30日均线或者60日均线趋势向上。
均线“将死未死”买入法的类型均线“将死未死”买入法有两种类型:
1、 标准型
在30日均线上方,5日均线勾头下行与10日均线刚触碰,两条均线数值相同,然后,5日均线开口上行。
2、强势型
在30日均线上方,5日均线勾头下行接近10日均线,但未触碰,然后,5日均线开口上行。
四、五线顺上
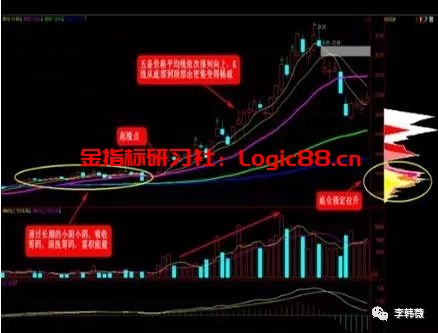
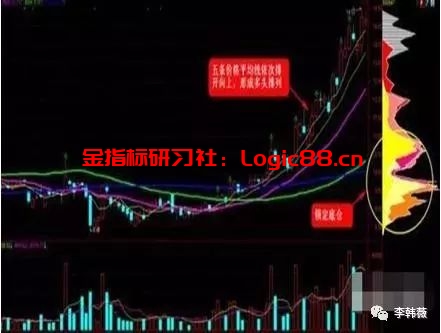
一般而言,判断股票运行趋势的最常用的方法有两种,一种是高低点的连接趋势线,另一种是最为直观的价格平均线。当价格平均线向上时,则表现为趋势向上。而五线顺上黑马形态就是用向上的价格平均线直观反映其强劲向上趋势的一种黑马形态。
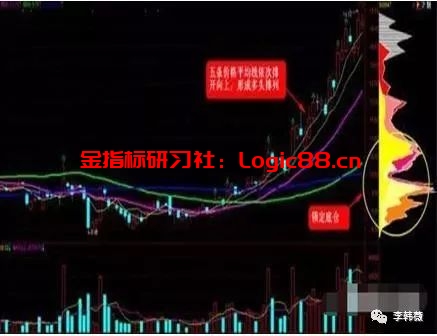
形态含义:
而五线顺上黑马形态就是用向上的价格平均线直观反映其强劲向上趋势的一种黑马形态。其所谓的五线就是指5日、10日、20日、60日和120日价格平均线,而五线顺上就是指这5条价格平均线角度全部抬头向上,每一条价格平均线当天的价格均大于前一天的价格,且均线之间的大小关系表现为5日10日20日60日120日。
形态特征:
①所有五线顺上黑马都建立在60日、120日中长期价格平均线抬升的基础上。
②在整个拉升过程中,5日、10日、20日、60日、120日价格平均线依次多头排列,且每一条均线当日的价格均高于前一交易日的价格。
③在股价大幅起涨前,均有一个长期累积能量的过程,此时的K线往往是小阳小阴状,庄家处于吸收筹码、震荡洗盘的阶段,为后期的大幅拉升创造基础条件。
④当量能明显放大,股价突破前期震荡区并站上5日价格均线,且5线价格均线依次多头排列发散,意味着行情开始启动,此时为最佳介入点位。
⑤从拉升初期到末期,涨速会越来越快,K线由小逐步变大,在阶段性拉升行情的末期,往往以大阳甚或涨停板的方式出现。
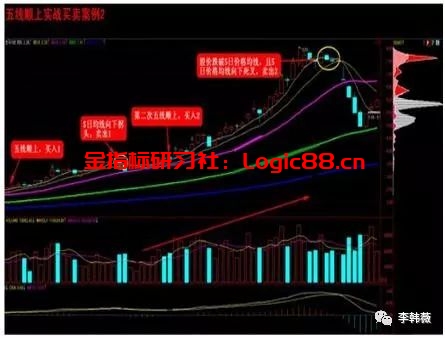
买卖绝技:

实战案例图解:
股市中最经典的十大投资理论:
一、 零和博弈理论:股市并不是你赚我必赚
零和博弈,指参与博弈的各方,在充分竞争下,一方的收益必然意味着另一方的损失,博弈各方的收益和损失相加总和永远为”零”,整个群体的利益并不会因此而增加一分。
股市是否属于零和博弈,主要看投资者赚的是什么钱?
如果投资者赚的是上市公司的钱,通过长期持股跟着上市公司一起成长,随着公司业绩增长而获得红利或股价上涨的收益,那么股市其实可以成为人人赚钱的正和博弈市场;如果投资者赚的是其他投资者的钱,依靠频繁的低买高卖获取价差收益,股市就难免成为你死我活、零和博弈的赌场。
也就是说,在以价值投资为主的市场,股市可以走出稳定上涨的长期牛市,所有投资者都可以通过长期持有优质公司股票而获利;在以投机炒作为主的市场,股市容易暴涨暴跌,股市才会出现一赚二平七亏的乱象。
二、资金管理理论:控制市场风险的第一要务
所谓资金管理,除了合理的仓位管理之外,首先是资金性质的管理。投资股票的风险是否可控,很大程度上来源于投资股市的资金性质是否安全。
股市是高波动的市场,即使行情的长期趋势向上,中途难免出现大幅度系统性调整。这个时候,任何技术方法都不足以抵御这种突发性风险,对于应急资金或者短期杠杆资金来讲,就可能造成难以挽回的损失。
对于绝大多数普通投资者来讲,投资股市的钱,应该尽量是家庭长期的、闲置的资金,而且占家庭净资产比例不宜过高,如此才能从容不迫地应对市场涨跌,顺利穿越牛熊转换。
使用杠杆务必慎之又慎。很多人在股市里发生巨额亏损,甚至出现家破人亡的现象,根本原因是没有做好资金管理,用不该投在股市里的钱盲目入市。
三、投资组合理论:获得稳定收益的重要保证
投资组合理论是指,若干种相关性不大的证券组成的投资组合,其收益是这些证券收益的加权平均数,但是其风险不是这些证券风险的加权平均风险,投资组合能降低非系统性风险。
在一个经济向上的国家,股市的长期走势是震荡向上的,真正的市场风险来源于单一板块或者单一个股的不确定性。如果没有投资组合的意识,在某个板块上的仓位占比过高,或者持股结构的相关性太强,虽然有可能在某个阶段获得超额收益,但是面临的风险也会急剧增加,盈利的稳定性得不到很好的保障。
四、凯恩斯选美理论:如何选出短期龙头
凯恩斯认为金融投资如同选美。在选美过程中,最后的冠军不一定是你认为最美的那个,而是获得投票最多的那一位。在投资市场也是一样,不论是炒股票还是炒期货,重要的不是自己的认知,而是大众普遍的认知。这个道理和行为金融学的解释如出一辙。
显然,凯恩斯选美理论主要适用于短期趋势性交易,也就是说,投机行为是建立在对大众心理特别是主力资金的猜测和理解上,即使我们明知道某种心理和投资逻辑是荒诞的,在市场没有纠错之前,也只能按照这种方式去投资,顺势而为,而不是逆向而行。
五、估值理论:无估值,不投资
估值理论就是通过财务指标和估值模型,结合历史趋势和企业成长性,对股票贵贱进行客观的判断,从而为价值投资提供依据和参考。当前最流行的两种估值理论是市盈率PE估值(市值和企业盈利的比率)和市净率PB估值(市值和企业净资产的比率),以及衡量估值合理性的PEG指标(PE和企业盈利增长的比率)。
运用估值理论时,应该有动态和预期的思维,特别是对于业绩变化比较大的周期性行业,更应该注意估值中的陷阱和机会。
六、沉没成本理论:阻碍投资者止损的重要障碍
沉没成本是指由于过去的决策已经发生了的,而不能由现在或将来的任何决策改变的成本。人们在决定是否去做一件事情的时候,不仅是看这件事对自己有没有好处,而且也看过去是不是已经在这件事情上有过投入。我们把这些已经发生不可收回的支出,如时间、金钱、精力等称为”沉没成本”。
投资者有一个根深蒂固的习惯,对于浮亏的股票,往往舍不得割肉,这正是沉没成本带来的巨大的心理压力造成的结果。
从投资的角度上讲,一定要抛弃沉没成本的概念,而应该根据对股价后续走势的判断以及从机会成本的角度做出决策。
七、模糊性理论:投资是科学和艺术的结合
模糊性理论认为,投资是风险性活动,在投资过程中,绝对的无风险的机会是不存在的,重要的是成功的概率和风险收益比。指望通过科学的预测和评估找到完全准确的买卖点,无疑是痴人做梦。
很多人习惯于预测股市的底部或者顶部,不到点位绝不入场,其实很大程度上并不是理性的行为。
巴菲特说,宁要模糊的准确,不要精确的错误。既然市场本身存在很大的非理性因素,就不可能得出完全精确的判断,模糊性准确才是唯一正确的选择。
八、有效市场和无效市场理论:市场终究会回归理性
有效市场理论认为投资者是理性的,信息是充分流通的,所以市场价格始终是合理的,投资者不可能战胜市场,获得超额收益。
无效市场理论认为投资者并不完全理性,信息也不是充分流通,所以市场价格经常会出现错杀,从而给价值投资者提供绝佳的决策机会。
事实上,股市是无效市场和有效市场的有机结合,从短期来看,股市属于无效市场,行情走势主要由资金、情绪和各路消息决定,跟基本面关系不大,有很强的随机性和不确定性;从长期来看,股市属于有效市场,行情走势终归还是是由基本面决定,只有业绩优良的蓝筹股,才能最终穿越牛熊,给投资者带来丰厚回报。
也就是说,短线看势,长线看质;短期市场是投票机,长期市场是称重器。如何抵御短线行情的诱惑,过滤掉短期市场的不确定性,把握长期市场的确定性,才是成为市场赢家的重要前提。
九、输者赢者理论:市场难有常胜将军
赢者输者效应是指由于投资者对过去的输者组合过分悲观,对过去的赢者组合过分乐观,导致股价偏离其基本价值,待一段时间之后市场自动修正,前期的输者将赢得正的超额收益,同时前期赢者的超额收益则为负。
这个道理一定程度上说明了短期趋势性策略的不可靠性和难持续性,同时也解释了短期业绩排名的荒谬性。从现实的情况来看,在偏股型公募基金中,那些在某年收益排名靠前的,次年很可能排名靠后,反而是一些很少登上排行榜的基金,长期收益最终脱颖而出。
真正的大师,必须是能够避开人性的弱点,克服短期利益的诱惑,才能最终到达成功的彼岸。
十、美林投资时钟理论:把握投资时机才是赚钱利器
美林”投资时钟”理论是一种将”资产”、”行业轮动”、”债券收益率曲线”以及”经济周期四个阶段”联系起来的方法,是一个非常实用的指导投资周期和资产配置的工具。
所谓择股不如择时,按照美林投资时钟的指示,我们可以及时调整股票投资的比例和股票持仓结构,把握更好的入市时机,从而更大程度地规避风险,放大盈利。

评论(0)