
我们平时在量化交易策略的设计或使用中,常常会遇见策略效果失常的情况。因此在策略的设计过程中,必须十分注意以下这些“陷阱”,才能让策略反映真实有效的结果。
1偷价
如果一个交易策略要求你利用信号触发前的价格进行交易,那么这个交易策略就存在偷价的问题。
比如你的策略是高于昨日最高价格买入,而测试中的价格,使用昨日最高价格,那么,在实际交易中,就会产生偷价。实际交易中,高于昨日最高价格后, 基本只能以高于昨日价格成交,少数情况下,能买到昨日最高价格,这样就会产生偷价。
如果只是一两笔交易,对绩效没有影响。要是很多笔交易,投价会使一个亏损的策略,变成盈利的策略,危害极大。
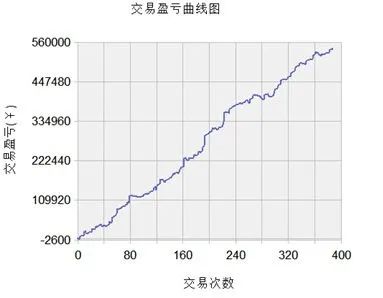
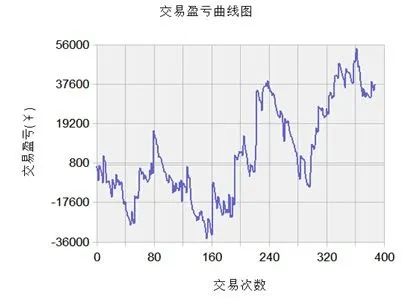
2未来函数
典型的马后炮,测试基准,实盘垃圾,专坑新人,大家注意,比偷价危害更大。
3手续费和滑点
策略测试中,手续费和滑点设置要适当,即要重复考虑费用对策略的影响
4测试合约的选择
选择不同的测试合约,策略回测结果可能不同,和实盘差异可能也会很大。解决这个问题的办法,可以测试加权,同时自动换合约,或是主连链回测。
5过度优化
过度优化,也交易曲线拟合。一般策略如果过于复杂,条件过多,就有逆势市场数据的嫌疑,即得谨慎使用。解决这个问题的办法,可以考虑让策略简单化,同时单一的策略,不要投入过多的资金,分散化构建组合。
6样本过少
包括测试数据少,时间少,或是信号少,达不到统计上的要求。解决方式,是尽量选择上市时间久的品种测试,最好该品种经历过几轮完整的牛熊市,这样测试结果更加接近实盘。
|
友情提示:本文内容仅作为知识分享,供交流学习使用,不构成任何投资建议,不作为投资依据。 |
声明:本站所有文章,如无特殊说明或标注,均为本站原创发布。任何个人或组织,在未征得本站同意时,禁止复制、盗用、采集、发布本站内容到任何网站、书籍等各类媒体平台。如若本站内容侵犯了原著者的合法权益,可联系我们进行处理。

评论(0)