点击关注↓↓↓,置顶+星标每天订阅,学习更多指标内容☼↓↓↓
1、条件选股公式的添加:公式管理器—条件选股公式—其他类型
点击”新建”按钮。然后在弹出的窗口中,填写指标的名称、代码等信息,将指标源码复制粘贴到代码编辑区域中,并根据需要填写指标的相关属性信息。最后点击”保存”按钮即可完成指标的创建和导入。
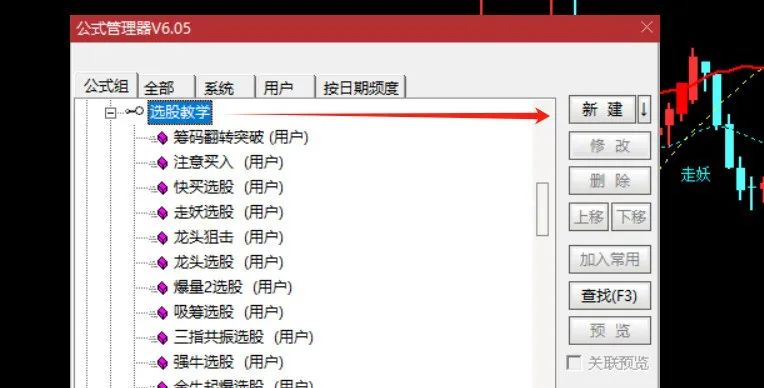
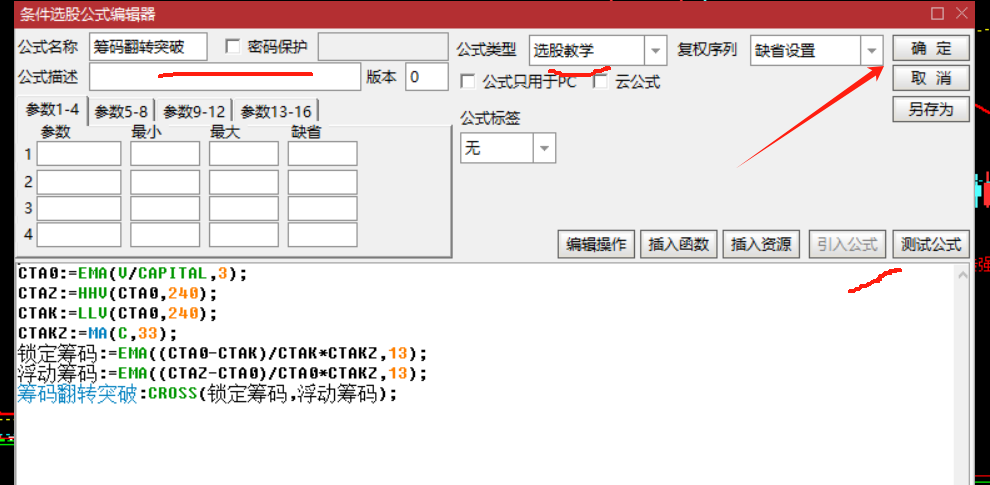
2、条件选股公式的使用:通达信选股器—条件选股—在条件选股公式栏找到自己需要的公式—加入条件—选股入板块,确定即可。
百日大量:=VOL>REF(HHV(VOL,100),1);
资金天:=BARSLAST(NOT(MAV30>=0));
长资天:=BARSLAST(NOT(MAV90>=0));
涨板:=C/REF(C,1)>1.095 AND C=H;
界:=EMA(EMA(EMA(EMA(MA(MA(MA(SUM(MA(CLOSE,60)/1,1),1),1),1),5),5),12),13)*1.01;
ZG:=(MA(CLOSE,3)+MA(CLOSE,6)+MA(CLOSE,12)+MA(CLOSE,24))/4;
布林收口:=收口比<=12 AND ZG>=REF(ZG,1);
CTA5:=CTA0+CTA1+CTA2+CTA3>3;
CTAC:=布林收口 AND CTA AND C/REF(C,1)>1.025;
CTACQ:=布林收口 AND CTA5 AND C/REF(C,1)>1.025;
波段:=CROSS(ZG,AQ) AND ZG>=REF(ZG,1);
K:=EMA((CLOSE-CTB1)/(CTB2-CTB1)*100,6);
D:=EMA(0.667*REF(K,1)+0.333*K,2);
CTB5:=EMA((CLOSE-CTB3)/(CTB4-CTB3)*100,3);
CTB7:=EMA(0.667*REF(CTB5,1)+0.333*K,2);
CTB9:=EMA(0.667*REF(CTB8,1)+0.333*CTB8,2);
DB1:=REF(涨板,1) AND REF(倍量,1) AND 倍量 AND ABS(C/REF(C,1)-1)<=0.06;
DB2:=REF(COUNT(DB1,20)=1,1);
DB4:=LLV(C,DB3)>=(REF(C,DB3+1)+REF(O,DB3+1))/2 AND HHV(C,DB3)<=REF(C,DB3+1)*1.15;
DB5:=REF(COUNT(ABS(C/REF(C,1)-1)>0.05,DB3)<1,1);
DB6:=COUNT(MA(C,5)>界,DB3)<=3;
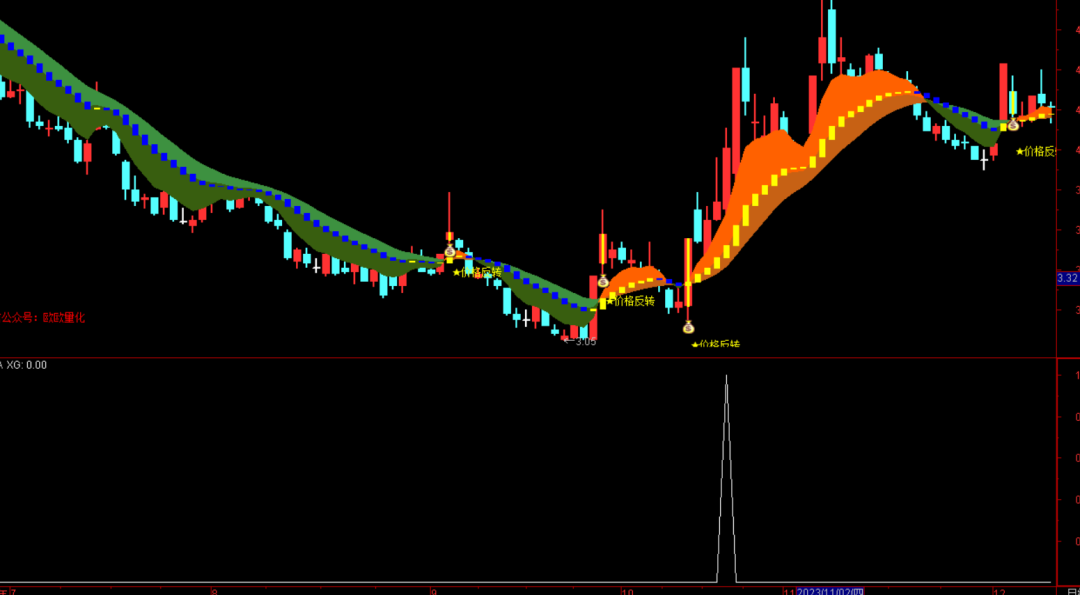
XG:DB2 AND DB4 AND DB5 AND DB6 AND 量+CTA+短线>=2;
公众号实用收藏源码打包,每天源码文件更新→点击链接下载:知识星球


评论(0)