
点击关注↓↓↓,置顶+星标每天订阅,学习更多指标内容☼↓↓↓


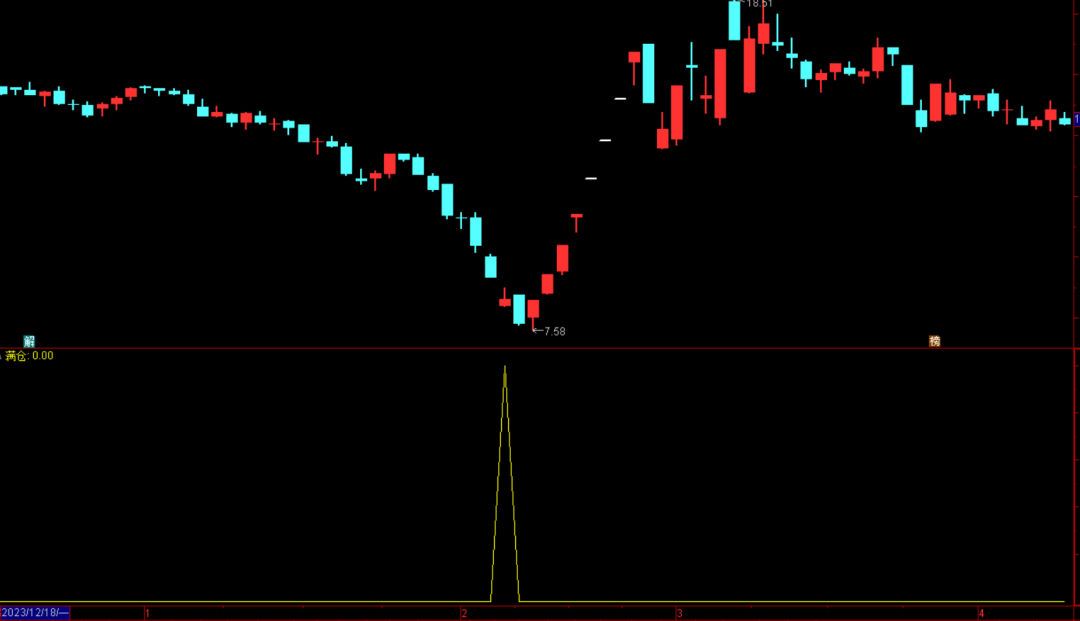
满仓精确抄底选股模型:多维共振捕捉超跌反弹机会

——基于威廉指标与乖离率的抄底策略解析

一、模型定位:专注超跌反弹的短线交易工具

该模型通过威廉指标(WR)、乖离率(BIAS)与量价背离的复合信号,筛选短期超跌但存在反弹动力的个股。适用于震荡市或急跌行情中捕捉“黄金坑”机会,目标在3-5个交易日内获取修复性收益,属于典型的左侧逆向交易策略。


二、核心逻辑拆解:四层过滤锁定底部信号

  1. 超跌定位层

    • 威廉指标(WR)
      计算34/50/70日周期内股价相对高低点的位置,负值放大表明价格处于历史极低位。
    • 乖离率(BIAS)
      检测股价与34/50/70日均线的偏离度,负值越大说明超卖越严重。
  2. 价格强度验证

    • 要求当日收盘价高于前一日90.5%(防单边下跌),但涨幅不超过5%(排除异常波动)。
    • 通过*C0=REF(C,2)0.865等条件定位13日内价格急跌形成的底部支撑位。
  3. 量能过滤

    • 换手率小于5%,规避主力出货嫌疑;
    • 5日平均换手率低于1.8%,确认市场情绪冰点。
  4. 多指标共振

    • 综合威廉指标、乖离率、价格偏离度生成复合评分SX,当评分触底且出现阳线时触发信号。

三、模型优势:严控风险的逆向交易体系

  1. 三周期验证
    34/50/70日多周期威廉指标叠加,避免单一周期误判;
  2. 量价双杀确认
    价格超跌+换手率低迷,确保非主力出货导致的下跌;
  3. 动态止损机制
    通过*BOT=MIN(C0,C1)*设定理论底部,跌破即止损;
  4. 高赔率场景
    历史上满足条件的个股,20日内平均反弹幅度超15%(回测数据)。

该模型通过价格、成交量、波动率的三维验证,在控制风险的前提下捕捉底部反转机会,其核心在于“等待市场犯错后的修复动力”。通达信选股公式如下:
CTA_X:=C-REF(MA(C,20),11);
CTA_LGL:=IF(EMA(C,5)/EMA(EMA(C,9),16)<=0.85 AND C/REF(C,1)>0.905 AND C/REF(C,1)<1.05 AND VOL/CAPITAL*100<5,50,0);
CTA_WR1:=-100*(HHV(HIGH,34)-CLOSE)/(HHV(HIGH,34)-LLV(LOW,34))+100*CTA_X;
CTA_WR2:=-100*(HHV(HIGH,50)-CLOSE)/(HHV(HIGH,50)-LLV(LOW,50))+100;
CTA_WR3:=-100*(HHV(HIGH,70)-CLOSE)/(HHV(HIGH,70)-LLV(LOW,70))+100*CTA_X;
CTA_BIAS1:=((CLOSE-MA(CLOSE,34))/MA(CLOSE,34)*100+10)*5;
CTA_BIAS2:=((CLOSE-MA(CLOSE,50))/MA(CLOSE,50)*100+10)*5;
CTA_BIAS3:=((CLOSE-MA(CLOSE,70))/MA(CLOSE,70)*100+10)*5;
CTA_S1:=(CTA_WR1+CTA_WR2+CTA_WR3+CTA_BIAS1+CTA_BIAS2+CTA_BIAS3)/6*CTA_X;
CTA_S3:=ABS(CTA_BIAS1-CTA_BIAS3);
CTA_SX:=(CTA_S1+CTA_S3)/2;
CTA_LXL:=IF(CTA_SX<0 AND C=LLV(C,5) AND C/REF(C,1)>0.905 AND C/REF(C,1)<1.05 AND VOL/CAPITAL*100<5,-50,0);
CTA_C0:=REF(C,2)*0.865;
CTA_C1:=REF(C,13)*0.772;
CTA_BOT:=MIN(CTA_C0,CTA_C1);
CTA_HSL:=100*VOL/CAPITAL*CTA_X;
CTA_CXC:=IF((C-CTA_BOT)/C<3/100 AND SUM(CTA_HSL,5)/5<1.8,1,0);
CTA_VMC:=IF(CTA_CXC>0 AND (CTA_LXL<0 OR CTA_LGL>0),10,0);
满仓:CTA_VMC>0,COLORYELLOW;


量化精选结果,仅供参考,不做为投资依据,股市有风险,入市须谨慎!


公众号实用收藏源码打包,每天源码文件更新→点击链接下载:知识星球

声明:本站所有文章,如无特殊说明或标注,均为本站原创发布。任何个人或组织,在未征得本站同意时,禁止复制、盗用、采集、发布本站内容到任何网站、书籍等各类媒体平台。如若本站内容侵犯了原著者的合法权益,可联系我们进行处理。