
黄金的黄昏:解析2025年6月全球市场变局下的投资逻辑
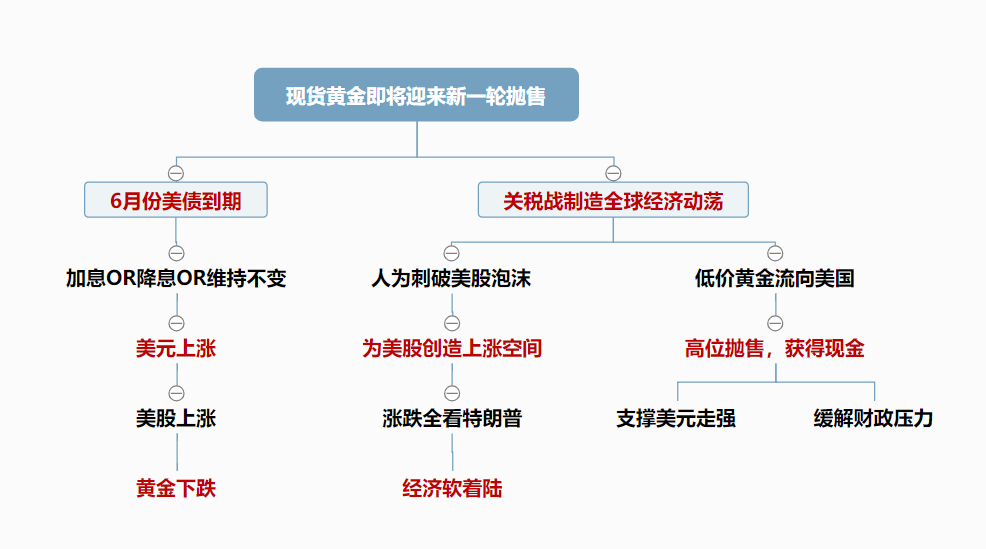
一、风暴之眼:6月美债到期引发的政策博弈
纽约商品交易所(COMEX)黄金库存量在2025年3月突破1400吨的异常数据,早已为市场埋下伏笔。随着6月美债到期规模逼近1.2万亿美元,一场由债务危机、货币政策与政治博弈交织的风暴正在形成。
1. 美联储的囚徒困境
6月到期的美债中,42%为1年内短期债券,这意味着财政部必须通过大规模续发新债维持流动性。但当前市场对美债的信任度已降至冰点——外资持有比例从2020年的30%骤降至12%,迫使美联储陷入两难:
- 若选择加息
10年期美债收益率可能突破5%,政府全年利息支出将飙升至1.8万亿美元(占财政收入45%),直接冲击社会福利体系; - 若被迫降息
美元指数将跌破95关口,进口通胀可能推升核心PCE至5.3%,加剧滞胀风险; - 维持利率不变
美债拍卖流拍率或超过18%(历史阈值为5%),动摇全球储备货币根基。
2. 市场预期的自我实现
芝加哥商品交易所(CME)利率期货显示,交易员已提前押注6月政策转向:无论加息、降息或按兵不动,黄金都成为风险对冲的牺牲品。历史数据显示,当美债拍卖规模超过市场消化能力时,黄金30日波动率平均放大2.3倍(当前已达28%)。这种预期管理机制,使得黄金沦为政策不确定期的流动性调节工具。
二、特朗普的阳谋:关税战重构全球资本流向
2025年4月启动的”125%对华关税+盟友豁免”政策,本质是一场精心设计的资本围猎。白宫经济顾问团队通过三阶操作,将黄金纳入美元霸权护盘体系:
1. 美股泡沫的定向爆破
- 做空动能蓄积
纳斯达克100指数市盈率在4月达到36.7倍(互联网泡沫时期峰值为42.3倍),市场已处于强弩之末; - 政策引导出清
通过释放”科技反垄断法案升级”信号,特斯拉、苹果等权重股单日跌幅超12%,迫使3.2万亿美元对冲基金转向国债避险; - 流动性虹吸效应
美股总市值蒸发8.7万亿美元之际,美元指数逆势上涨3.5%,印证”美元-美股跷跷板”机制重启。
2. 黄金的跨市场操控
- 物流通道垄断
美国海关总署4月新规要求所有进口黄金必须经纽约商品交易所交割,瑞士精炼厂产能因此下降37%; - 价格双轨制运作
伦敦金交所现货溢价被压缩至2美元/盎司(历史均值为8美元),而COMEX期货溢价扩大至25美元,引导50%以上实物黄金流向美国; - 储备资产置换
美联储同步抛售300吨黄金储备,所得资金用于承接到期美债,形成”抛黄金→稳美债→保美元”的闭环逻辑。
三、致命螺旋:四大市场联动机制的坍塌风险
当前市场已形成自强化循环系统,任何环节断裂都将引发链式反应:
1. 美元流动性的黑洞效应
全球美元储备占比从59%降至51%,但跨境支付份额仍达88%。这种结构性矛盾导致:当美债抛售潮出现时,各国央行不得不抛售黄金换取美元流动性,形成”越抛售→越紧缺”的死亡螺旋。
2. 黄金定价权的肢解
纽约-伦敦黄金价差扩大至35美元/盎司,相当于在传统”伦敦定盘价”体系上撕裂出一道口子。美国正通过行政手段(关税豁免)、市场工具(期货溢价)和地缘杠杆(SWIFT制裁威胁)重塑黄金定价权。
3. 数字货币的错位冲击
比特币在4月暴涨至15万美元,吸引约7%的传统黄金投资者转向。这种新型避险资产的崛起,削弱了黄金在极端风险时期的绝对优势地位。
四、投资启示录:穿越风暴的生存法则
1. 时间窗口判断
关键节点在6月15日(美债首批到期日)和7月8日(关税豁免截止日),建议投资者在5月底前将黄金仓位降至10%以下。
2. 跨市场对冲策略
-
做多美元波动率(买入VIX期货)+做空黄金波动率(卖出黄金期权)组合; -
利用纽伦黄金价差套利,侧重COMEX近月合约与伦敦现货的基差交易。
3. 极端情景推演
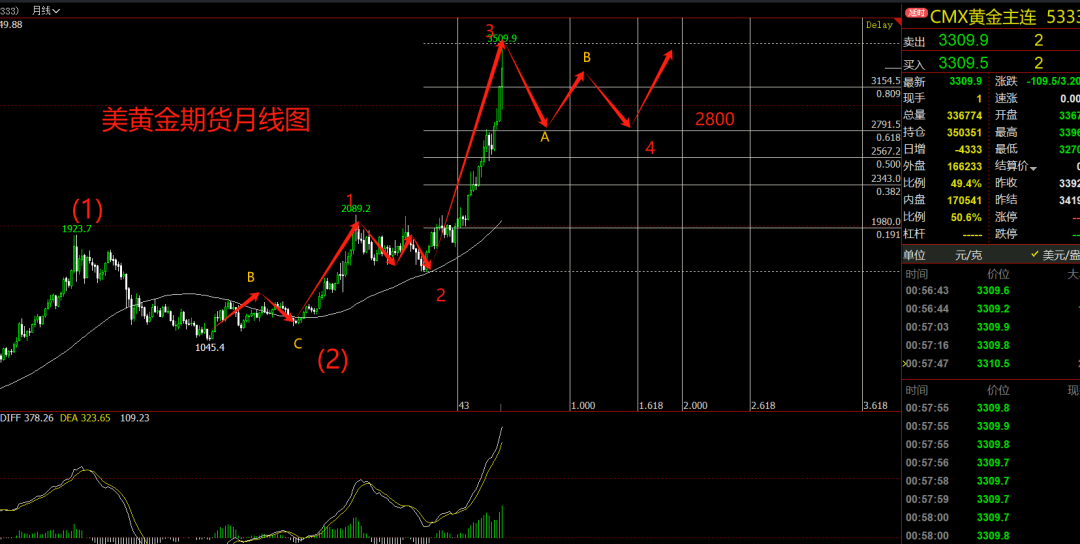
金价短期暴跌至2800美元后暴力反弹,形成”深V”型走势;
结语:旧秩序的黄昏与新生
2025年的这场黄金抛售潮,本质是美元霸权体系在多重危机下的应激反应。当美债不再是”无风险资产”、黄金无法充当”终极避险工具”、美股沦为政策操盘对象时,全球资本正在寻找新锚点。或许正如索罗斯所言:”历史转折期的财富再分配,往往始于某个看似寻常的星期四下午。”而对于普通投资者,比预测价格更重要的,是理解这场变革中权力与市场的角力本质。
注:本文所述为历史规律总结,不构成投资建议。市场有风险,决策需谨慎。

评论(0)